2026-10-14

导语:FDE(前线部署工程师)是一半工程师一半顾问的复合型交付角色以客户业务指标改善为成功标准填补模型能力与业务结果之间的最后一公里
2025.04—2026.04 美国在招岗位与全球市场指标(数据来源:霞光智库《FDE行业研究报告》2026.09)
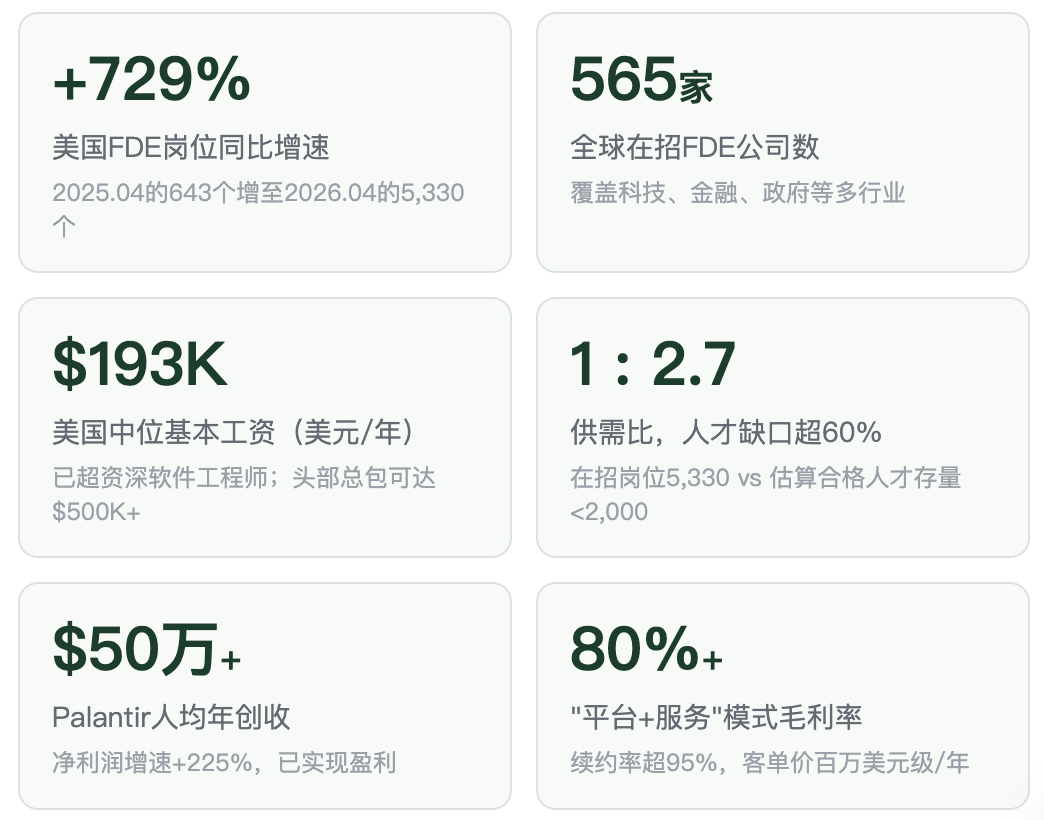
解读:FDE不是岗位更名,而是企业对"落地型人才"的结构性新增需求——大模型能力已就绪,企业普遍缺乏把模型转化为业务系统的复合型人才。
一句话概括:大模型能力已经就绪,但企业普遍缺乏把模型转化为业务系统的复合型人才——FDE填补的正是"模型能力"与"业务结果"之间的最后一公里鸿沟。2025年头部大模型公司以数十亿美元级投入将FDE从"职能"升格为"战略业务单元",这个曾在Palantir内部存在了十八年的角色,正在成为整个AI产业的基础设施级能力。
1. 角色本质:FDE是以客户业务指标为成功标准的复合型交付角色
FDE(Forward Deployed Engineer,前线部署工程师)是深入客户业务现场、把AI模型能力转化为可运行业务结果,并将一线经验反哺为产品和平台能力的复合型角色。它既写生产代码、搭系统、做部署,也跟客户管理层和一线员工沟通,把"想用AI"的模糊需求变成真正能跑起来的工作流。
三个维度的本质区别:FDE 的成功标准是"客户业务指标改善",而非代码或方案本身
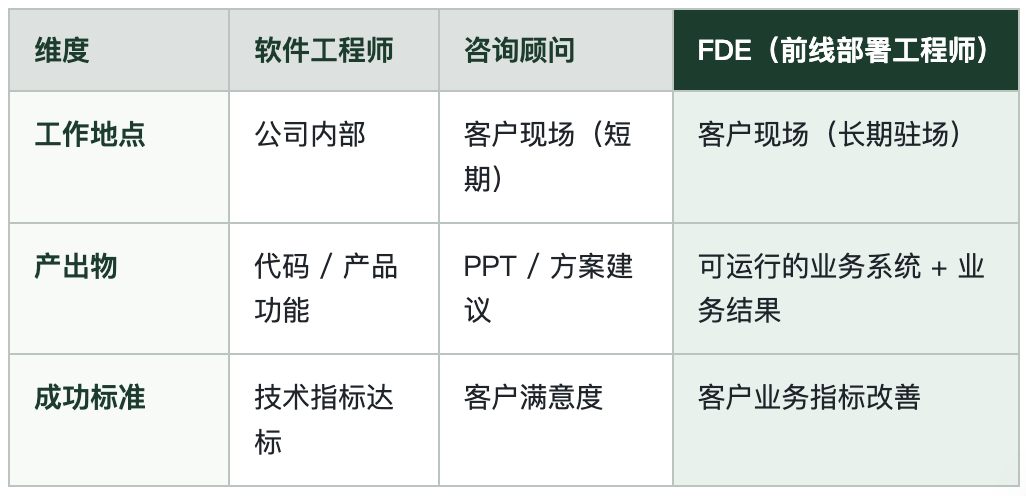
定位:FDE既写生产代码、搭系统、做部署,也对接客户管理层与一线员工,把"想用AI"的模糊需求变成真正能跑起来的工作流。
三组差异指向同一个结论:FDE的成功标准既不是"代码跑通",也不是"方案被认可",而是客户业务指标真正改善。正因如此,FDE必须长期驻场、对结果负责,并把一线经验抽象为可复用的产品能力,形成"驻场交付—产品反哺"的正循环。
核心能力模型由四维构成:
•工程能力:全栈开发、系统集成、RAG与评测搭建,保证"能落地"。
•业务理解:快速拆解客户业务流程,识别高价值落地场景,保证"落得对"。
•沟通协调:对接C级决策者与一线执行者,管理预期,保证"被接受"。
•产品思维:将定制方案抽象为可复用产品能力,保证"可复制"。
四维能力中,"业务理解"与"沟通协调"恰恰是传统软件工程师最欠缺的部分,也是FDE薪资溢价(中位数19.3万美元已超过资深软件工程师)的来源。
2. 演进路径:从Palantir十八年验证到全行业战略标配
FDE并非新生事物。Palantir在2010年创立这一角色服务国防与政府客户,用十八年验证了"工程师驻场+产品反哺"模式的商业可行性;真正让它出圈的,是2023年大模型爆发后暴露出的落地鸿沟——模型能力越强,企业越不知道如何把模型变成业务系统。
十八年演进:从Palantir的边缘实践到整个AI产业的基础设施级能力
关键拐点:2025年头部大模型公司以数十亿美元级投入,将FDE从职能升格为战略业务单元
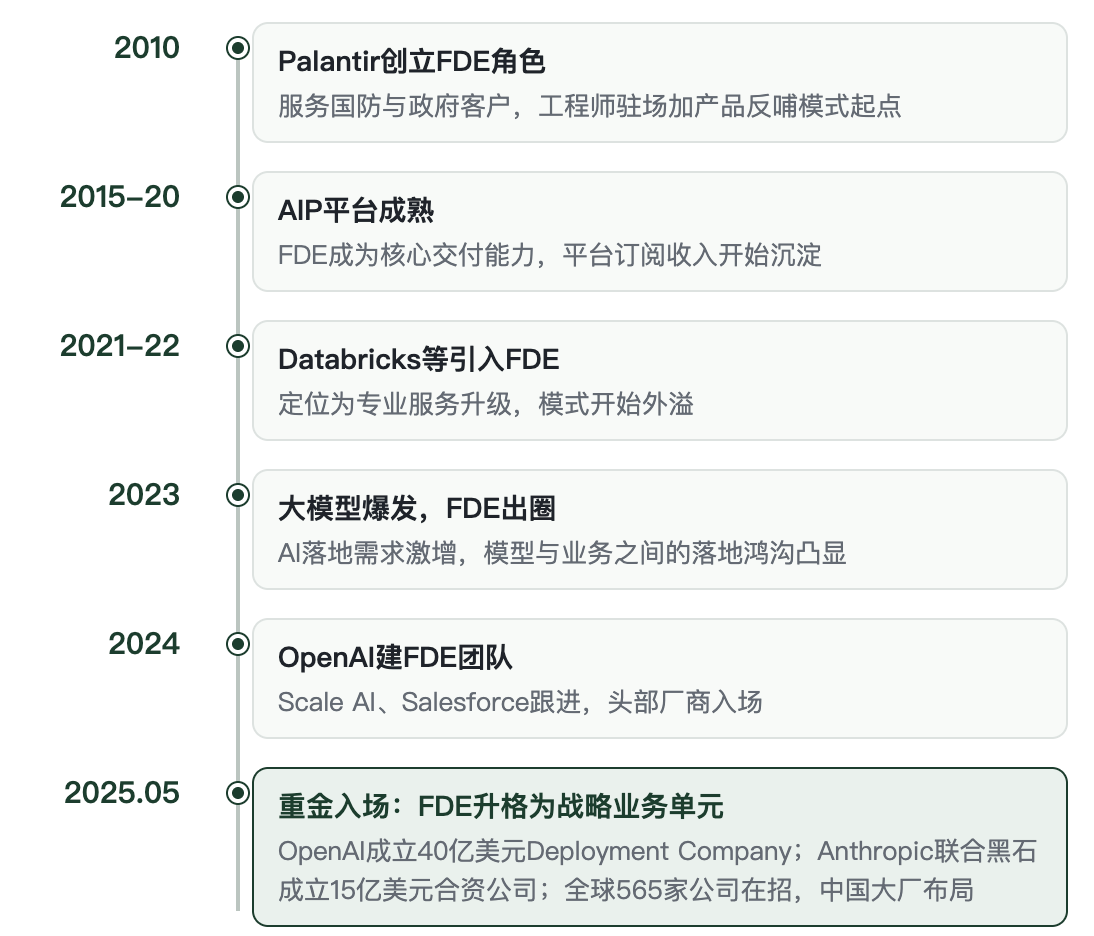
来源:各公司官方公告、Palantir财报、The New York Times、NextWord Substack|整理截至2026.09
沿着时间轴可以看到两条线索的汇合:Palantir用十八年把模式跑通并实现盈利(净利润+225%);大模型厂商则在2024-2025年密集入场,OpenAI成立40亿美元Deployment Company、Anthropic联合黑石成立15亿美元合资公司,把FDE从一家公司的方法论抬升为整个产业的交付基础设施。2025年的重金投入是标志性拐点:FDE不再是招聘启事上的一个职能,而是被写入战略的独立业务单元。
3. 市场爆发:+729%背后的结构性人才缺口与卖方市场
需求侧的爆发是量级性的:美国在招FDE岗位从2025年4月的643个增至2026年4月的5,330个,一年增长729%——同期AI工程师整体增速仅约45%。这一反差说明FDE不是简单岗位更名,而是企业新增的"落地型人才"需求。
美国在招FDE岗位:一年从643个增至5,330个,增速是AI工程师整体的16倍
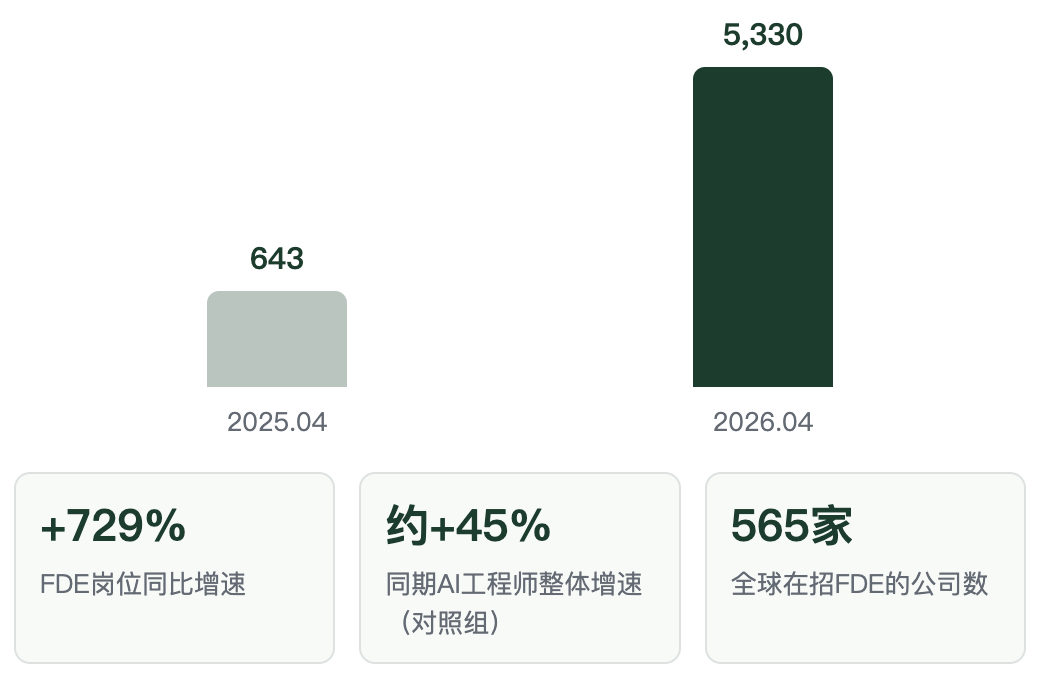
数据来源:LinkedIn、Indeed岗位数据爬取(2026.04)、Levels.fyi薪资数据|解读:增速远超AI工程师整体,说明FDE不是简单岗位更名,而是企业对落地型人才的结构性新增需求。
薪资溢价显著,中国与美国存在明确价差:
•美国:入门级约14万美元、中位数约19.3万美元、资深/头部28万美元以上(不含股票与签约奖金,头部公司总包可达50万美元+)。
•中国:字节跳动FDE专家岗月薪3-5万、15薪,年包45-75万元;阿里/腾讯/百度AI解决方案架构师对标年包50-80万元;创业公司与AI服务商核心交付岗年包35-60万元加期权。整体约为美国的40-50%,但增长更快。
供给端严重失衡:在招岗位5,330个对估算合格人才存量不足2,000人,供需比约1:2.7,人才缺口超过60%。缺口成因有四:复合型能力门槛高(工程、业务、沟通兼修者本就稀缺);培养周期长(从普通工程师到独立交付需2-3年实战);头部公司高薪虹吸存量人才;高校没有对应专业,无法批量产出。供需失衡意味着FDE目前处于典型卖方市场,议价权在人才一侧。
4. 玩家与模式:"平台+服务"为何盈利能力最强
产业链上三类玩家同台竞争:以Palantir、Scale AI为代表的专业服务商,以OpenAI、Anthropic为代表的模型厂商,以及以埃森哲为代表的咨询巨头;中国大厂字节跳动以"火山引擎+FDE专家"形态快速追赶。
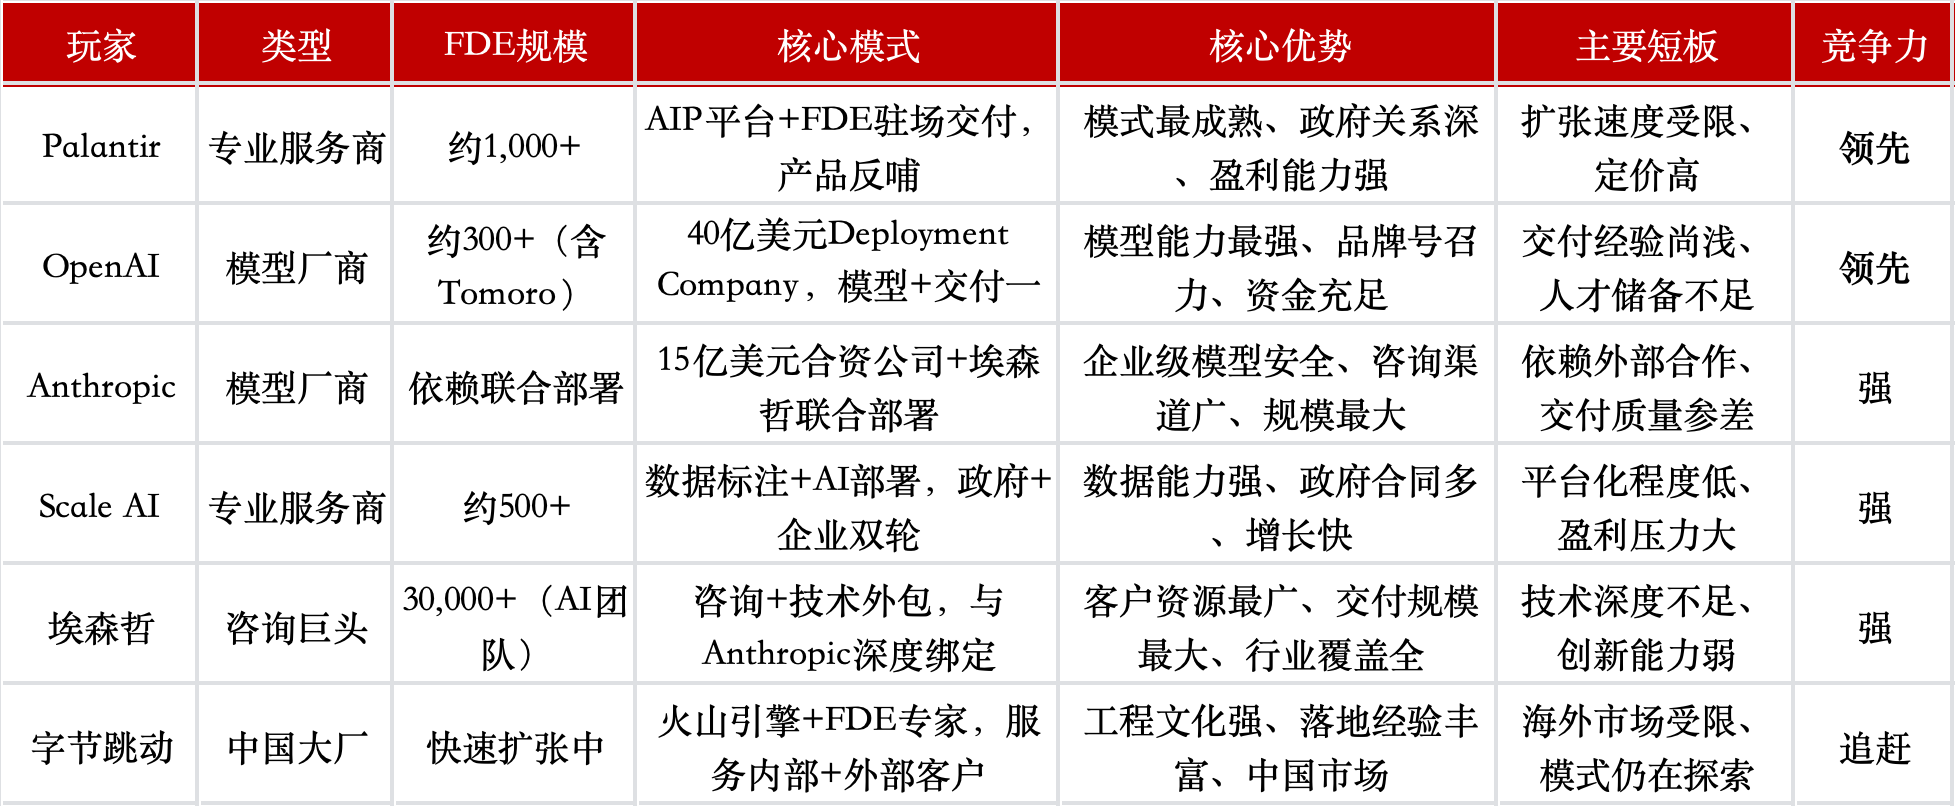
注:FDE规模为报告估算值,含相关交付岗位。
三种商业模式并存,平台加服务盈利能力最强
毛利率:平台加服务约80%+,高于模型加交付(模型高、服务低)与人力外包(约30-40%)
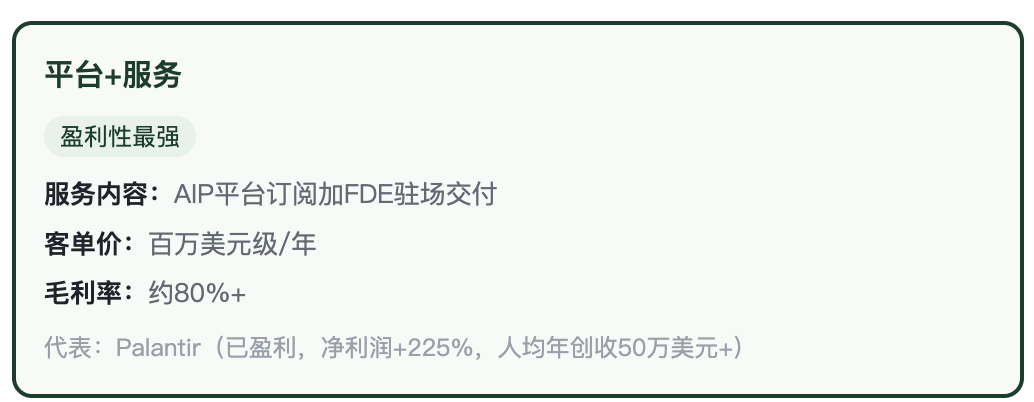
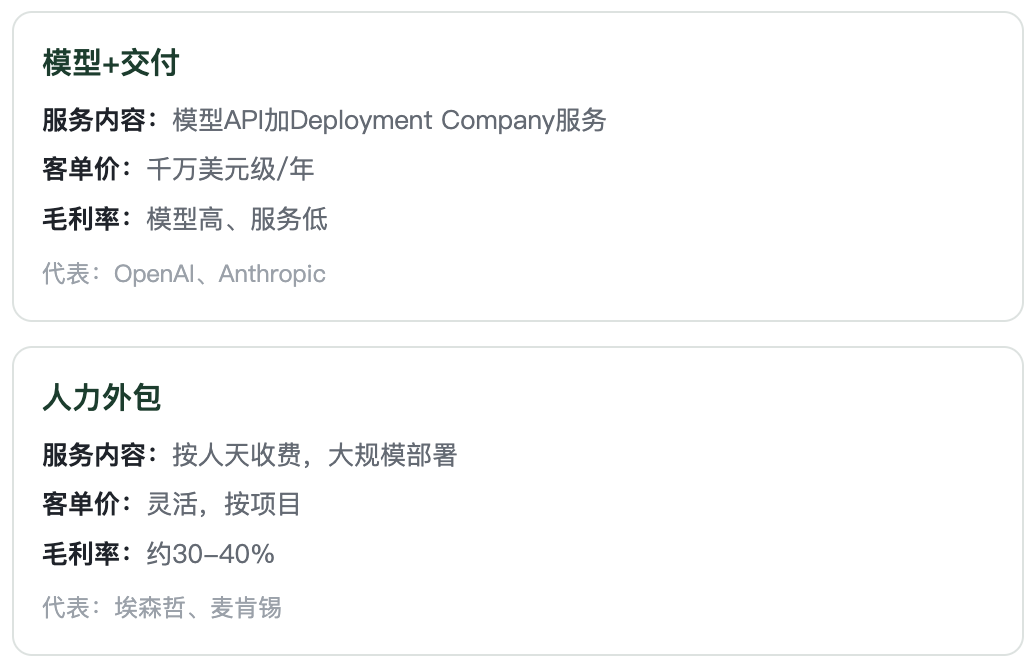
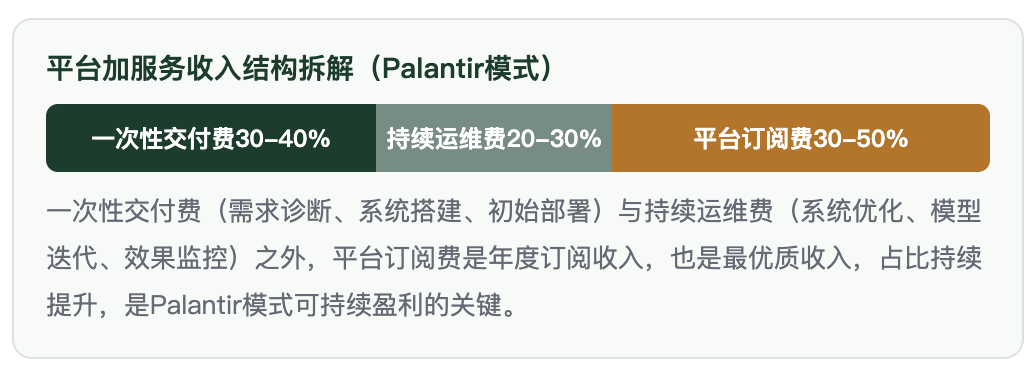
来源:Palantir 2025财报、OpenAI Deployment Company公告、行业访谈整理
三种模式的分野在于"收入是否沉淀为可复用资产"。人力外包按人天收费、毛利率仅30-40%,本质是卖人头;模型+交付把API收入与服务收入结合,但服务端毛利率偏低;只有"平台+服务"把一次性交付费(30-40%)、持续运维费(20-30%)与平台订阅费(30-50%)组合起来,以订阅收入支撑高毛利率与高续约率。Palantir人均年创收超50万美元、净利润+225%的业绩,验证了这条路径的单位经济模型——FDE是获客和产品迭代的手段,而非终点。
5. 落地验证:从战场到华尔街的商业闭环
FDE模式已在"高安全、高合规、高复杂度"三类最难场景完成商业闭环验证,其打法可以归纳为"驻场+定制+产品反哺"。
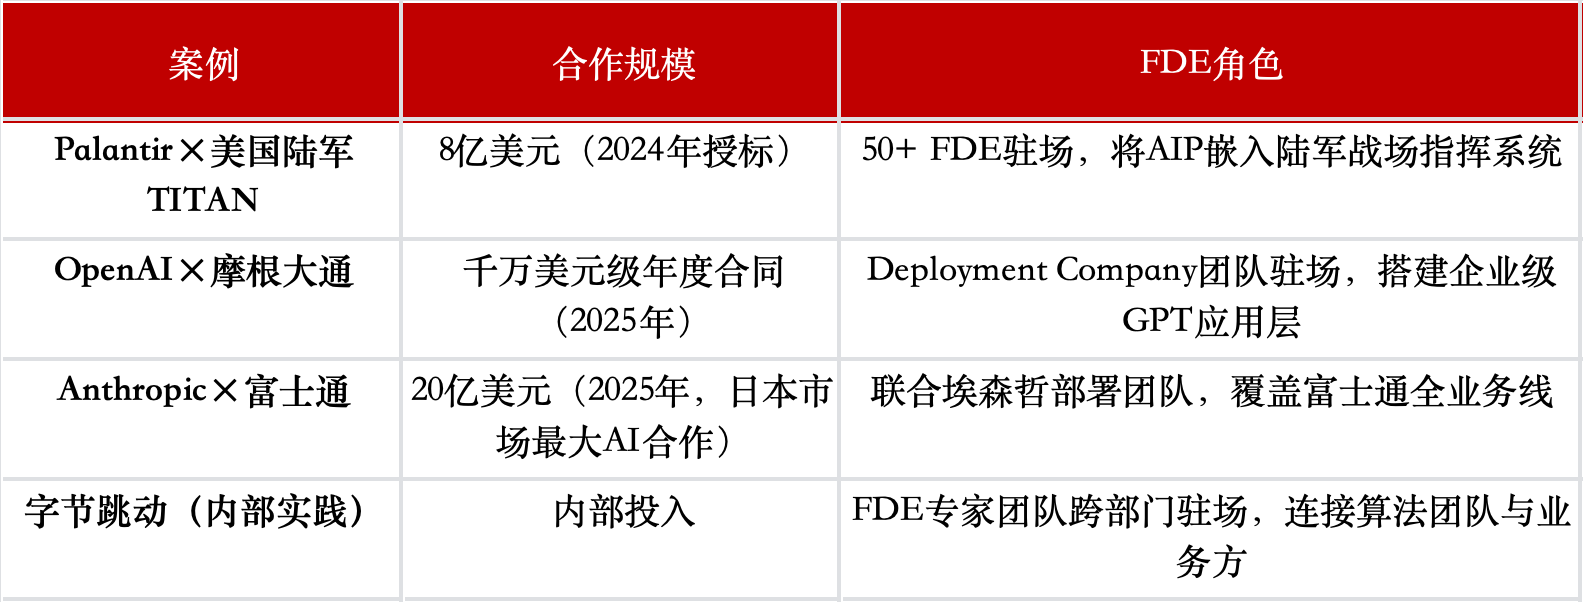
四个案例的共同规律:FDE的价值密度与场景复杂度成正比。越是合规严、安全要求高、业务流程复杂的客户,越依赖"人驻场+懂业务+能写代码"的复合能力——这也是它难以被标准化的SaaS或纯远程交付替代的原因。
6. 中国观察:内部驱动为主,出海是结构性机会
中国FDE市场仍处于"大厂内部驱动"阶段:外部服务收入占比低,第三方服务商空间有限,但大厂的内部验证正在为下一阶段的对外输出积蓄能力。
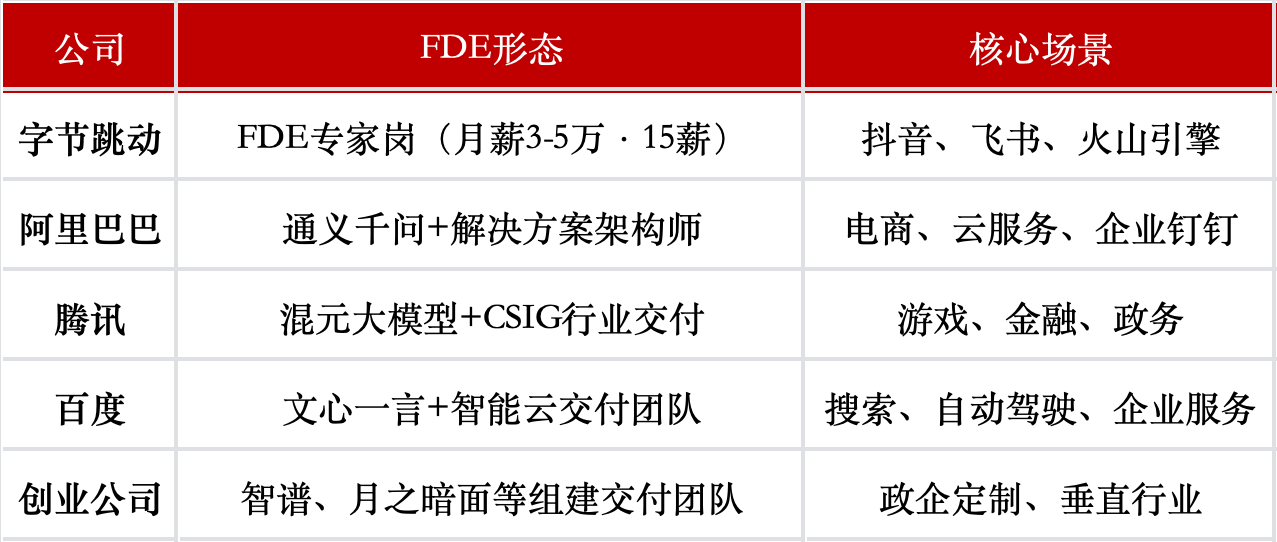
市场特征:内部需求驱动为主、外部服务收入占比低;大厂自建团队、第三方服务商空间有限;薪资约为美国40-50%但增长快;政企客户占比高、定制化需求碎片化。核心挑战:企业AI付费意愿低、预算集中在头部客户;定制化需求碎片化难以平台化复用;人才培养体系缺失、合格FDE极度稀缺;数据安全与合规要求高、交付周期长;中美技术差距导致落地场景成熟度不同。
FDE出海:四大区域差异化市场策略
机会点:全球AI落地需求爆发(565家公司在招)、中国AI企业出海加速、新兴市场数字化转型(东南亚6.5亿人口、拉美6.5亿人口)
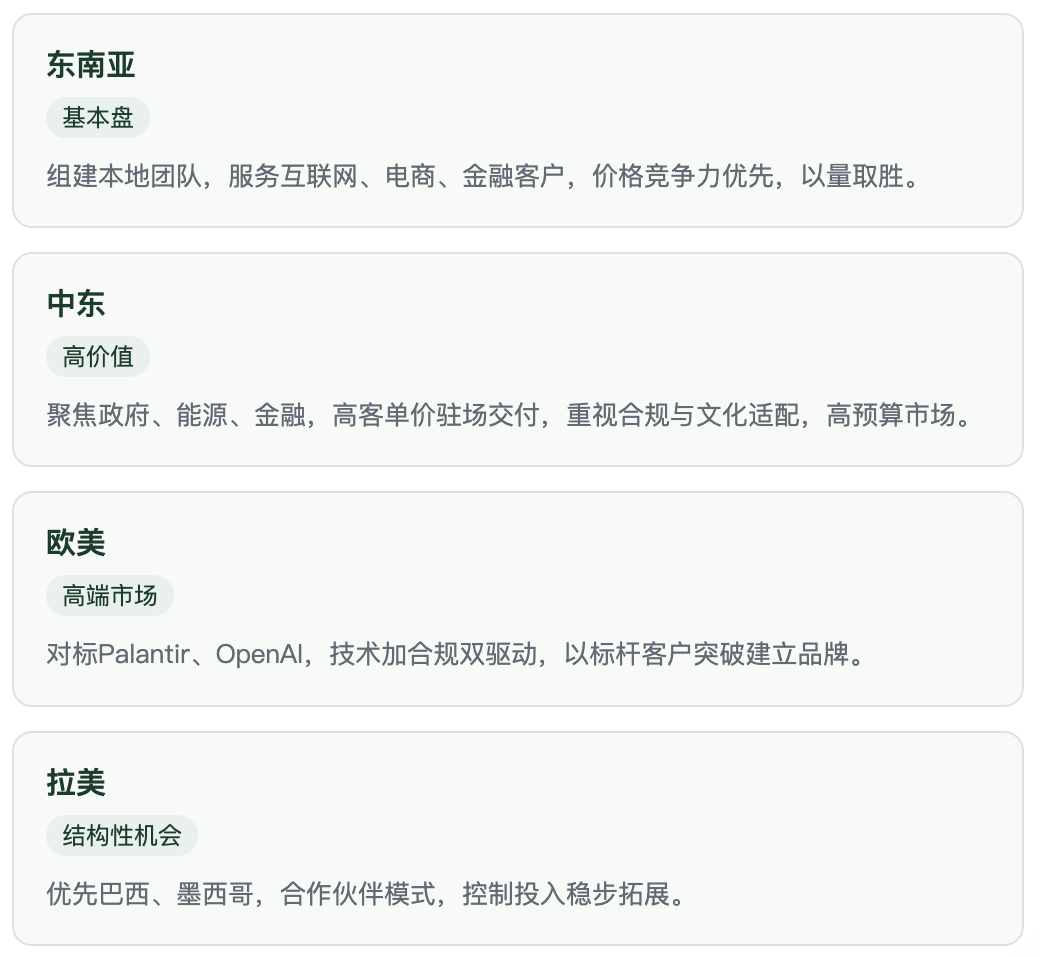
出海三大核心价值
填补交付鸿沟:MIT调研300+企业AI项目,95%未产生可量化利润影响;FDE填补模型能力与业务结果之间的最后一公里。
高客单价高粘性:Palantir模式客单价百万美元级/年,毛利率80%+,续约率超95%,驻场形成高转换成本壁垒。
突破合规壁垒:GDPR、出口管制、内容审查等要求下,驻场模式更能应对合规审查、文化适配与本地团队协作。
来源:Palantir/OpenAI官方公告、MIT NANDA调研、LinkedIn招聘数据、行业访谈整理
趋势判断:中国FDE市场将走"内部验证→对外输出"路径。预计2027年后,随着大厂内部AI落地成熟,火山引擎、阿里云等将把FDE能力产品化对外输出,第三方专业服务商有望在垂直行业找到生存空间。
出海维度,FDE可以扮演本地化需求翻译官、跨文化系统集成师、驻场交付保障者、产品反哺通道四个角色,核心价值在于填补交付鸿沟、以高客单价高粘性建立壁垒、以驻场模式突破合规与信任壁垒。对中国AI企业而言,海外本地化交付能力不足是出海的主要瓶颈,FDE服务可作为配套交付层,直接提升海外客户转化率与满意度。
7. 趋势研判:四大争议之下,FDE仍将走向企业标配
围绕"FDE是长期范式还是阶段性过渡",行业存在四组核心争议,需要分别辨析:
•商业模式可持续性:质疑者认为FDE本质是"高级人力外包",高客单价依赖稀缺人才、难以规模化复制;但Palantir已证明"平台+服务"可以盈利,平台订阅收入占比持续提升——FDE是获客和产品迭代的手段而非终点。
•AI自身的替代风险:质疑者认为Agent能力快速进化,3-5年内标准化部署会被自动化、FDE需求萎缩;但AI替代的是重复性部署,而非需求诊断、客户沟通和复杂系统集成——FDE的核心价值是"判断力",恰是AI最难替代的部分。
•规模化与质量矛盾:FDE培养周期2-3年,人才供给跟不上需求增长,埃森哲3万人团队的交付质量如何保证;头部公司的应对是把FDE经验"平台化+模板化",降低对个人能力的依赖。
FDE将从稀缺岗位演进为企业标配能力
趋势路径:需求爆发期 → 平台化整合期 → 企业标配期
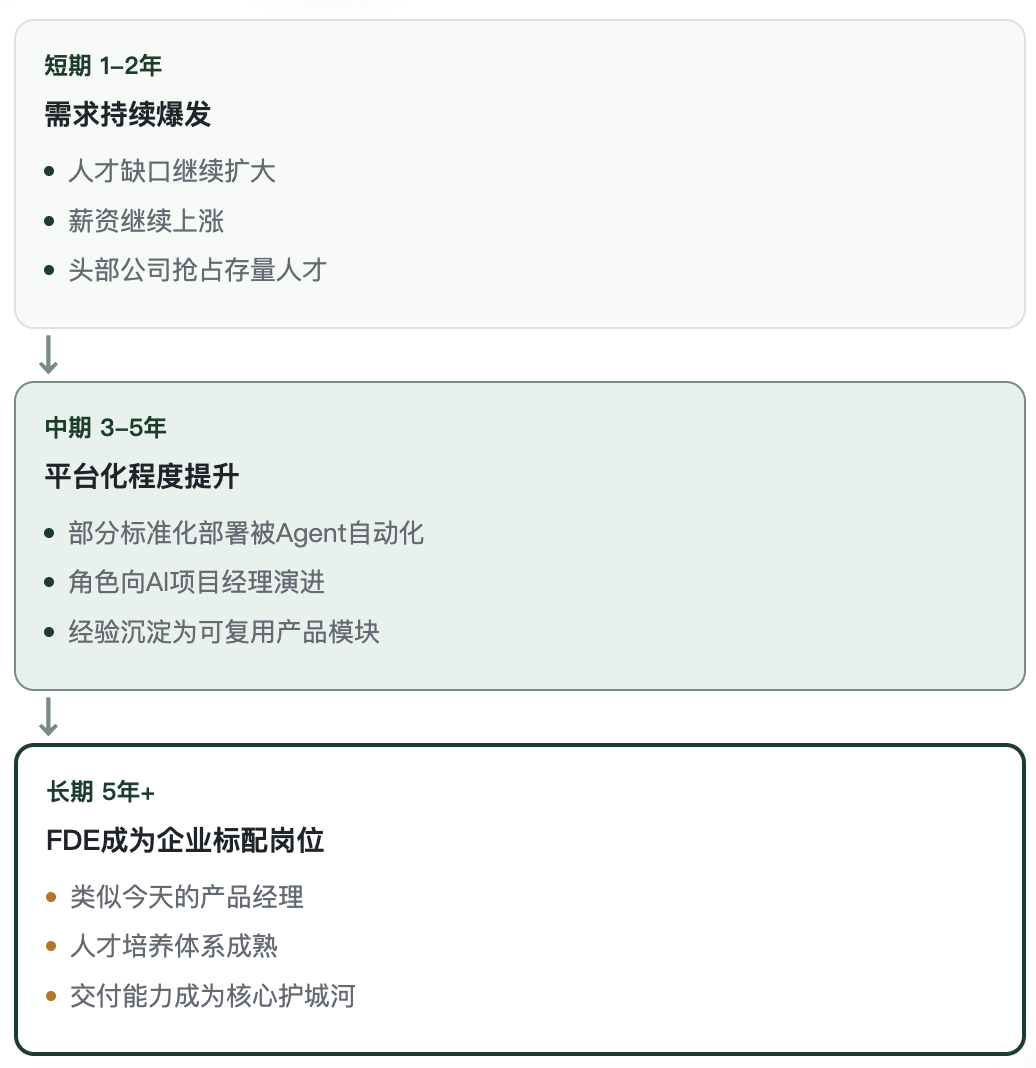
核心判断:FDE不是AI落地的过渡方案,而是大模型时代企业数字化的最后一公里基础设施。类比:云计算时代催生了DevOps和SRE岗位,大模型时代正在催生FDE。
来源:行业趋势分析、专家访谈、公开资料整理|本图为分析判断,非投资建议
•人才流失与独立性:FDE积累客户关系和行业经验后易被客户挖角或独立创业;应对方式是平台锁定(数据沉淀在AIP等平台)与长期合同绑定,Palantir客户续费率已超100%。
三阶段演进的内在逻辑:短期是供需错配下的红利期,需求爆发、缺口扩大、薪资上涨;中期平台化程度提升,部分标准化工作被Agent自动化,FDE角色向"AI项目经理"演进;长期FDE成为企业标配岗位,类似今天的产品经理,人才培养体系走向成熟。对企业、个人、投资者与市场参与者,对应的行动路径是:企业应建立内部FDE团队、将AI落地能力沉淀为组织资产;个人应锤炼"工程+业务"复合能力,纯技术或纯业务都难以胜任;投资者应关注"平台+服务"模式公司、警惕纯人力外包,以平台订阅收入占比为关键指标;中国市场则存在垂直行业FDE服务商的结构性机会,政企客户的定制化需求难以被标准化产品覆盖。
结语:交付能力将成为AI公司的核心护城河
回看这份报告,最值得记住的不是729%的增速或19.3万美元的中位薪资,而是一个范式转变:当模型能力趋于同质化,竞争焦点正在从"谁的模型更强"转向"谁能把模型变成客户的业务结果"。云计算时代催生了DevOps与SRE岗位,大模型时代正在催生FDE——这一角色将长期存在,其具体工作内容会随AI能力进化而持续升级。对中国的启示同样清晰:先完成大厂内部验证,再以产品化能力对外输出,最终在垂直行业与出海市场中找到自己的位置。
暂无评论,等你抢沙发
对话侯康选: 从“抢修”到“预防”,智能IT运维的正确打开方式
中小企业数字化转型框架与总路线图